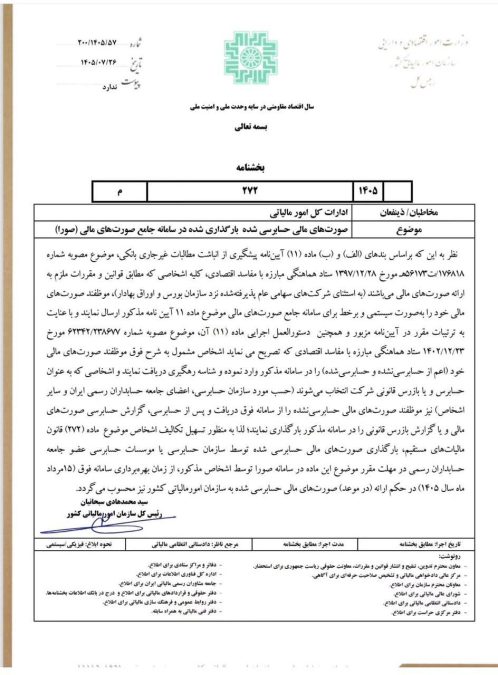
بر اساس اعلام سازمان امور مالیاتی کشور، از ۱۵ مرداد ۱۴۰۵، بارگذاری صورتهای مالی حسابرسیشده در سامانه جامع صورتهای مالی «صوراحساب» توسط سازمان حسابرسی یا مؤسسات حسابرسی عضو جامعه حسابداران رسمی ایران، در صورت انجام در مهلت مقرر، در حکم ارائه بهموقع این صورتهای مالی به سازمان امور مالیاتی کشور خواهد بود. این تصمیم با هدف تسهیل انجام تکالیف اشخاص مشمول ماده ۲۷۲ قانون مالیاتهای مستقیم اتخاذ شده است.
بر اساس مقررات مربوط به پیشگیری از انباشت مطالبات غیرجاری بانکی و دستورالعمل اجرایی آن، اشخاصی که طبق قوانین و مقررات ملزم به ارائه صورتهای مالی هستند، بهاستثنای شرکتهای سهامی عام پذیرفتهشده نزد سازمان بورس و اوراق بهادار، باید صورتهای مالی خود را بهصورت سیستمی و برخط در سامانه جامع صورتهای مالی ثبت کنند.
مطابق این مقررات، اشخاص مشمول باید صورتهای مالی خود، اعم از حسابرسیشده و حسابرسینشده، را در سامانه وارد کرده و شناسه رهگیری دریافت کنند. همچنین حسابرسان و بازرسان قانونی شرکتها موظفاند صورتهای مالی حسابرسینشده را از سامانه دریافت و پس از انجام حسابرسی، گزارش حسابرسی صورتهای مالی یا گزارش بازرس قانونی را در همان سامانه بارگذاری کنند.
تسهیل انجام تکالیف مالیاتی موضوع ماده ۲۷۲
بر اساس بخشنامه سازمان امور مالیاتی، از زمان بهرهبرداری از سامانه «صوراحساب» در ۱۵ مرداد ۱۴۰۵، بارگذاری صورتهای مالی حسابرسیشده توسط سازمان حسابرسی یا مؤسسات حسابرسی عضو جامعه حسابداران رسمی ایران، در مهلت مقرر قانونی، بهمنزله ارائه صورتهای مالی حسابرسیشده به سازمان امور مالیاتی کشور نیز محسوب میشود.
این حکم با هدف تسهیل تکالیف اشخاص مشمول ماده ۲۷۲ قانون مالیاتهای مستقیم در نظر گرفته شده است و ناظر بر نحوه ارائه صورتهای مالی حسابرسیشده در مهلت مقرر است.
بنابراین، اشخاص مشمول باید ضمن توجه به الزامات قانونی مربوط به تهیه و ارائه صورتهای مالی، از ثبت اطلاعات و بارگذاری گزارش حسابرسی در سامانه مربوط اطمینان حاصل کنند. این حکم بهخودیخود به معنای لغو سایر تکالیف مالیاتی یا تغییر همه مهلتهای قانونی نیست.