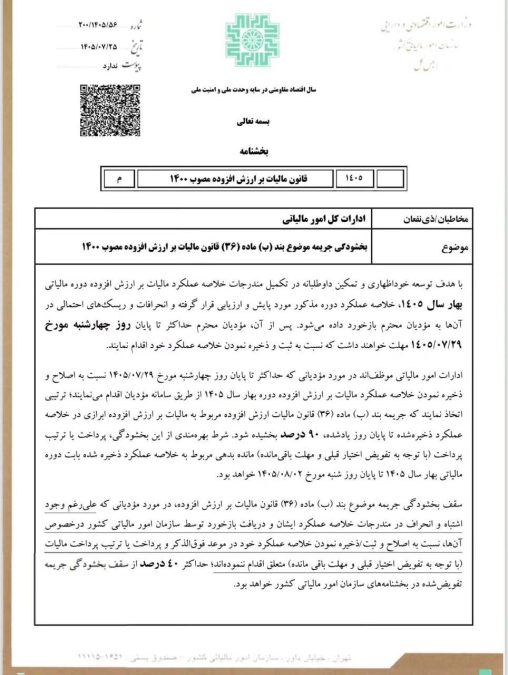
بر اساس این بخشنامه، مهلت اصلاح و ذخیره خلاصه عملکرد تا پایان روز چهارشنبه ۲۹ مهر و مهلت پرداخت یا ترتیب پرداخت بدهی مربوط تا پایان روز شنبه ۲ آبان ۱۴۰۵ تعیین شده است.
مهلت اصلاح خلاصه عملکرد تا ۲۹ مهر
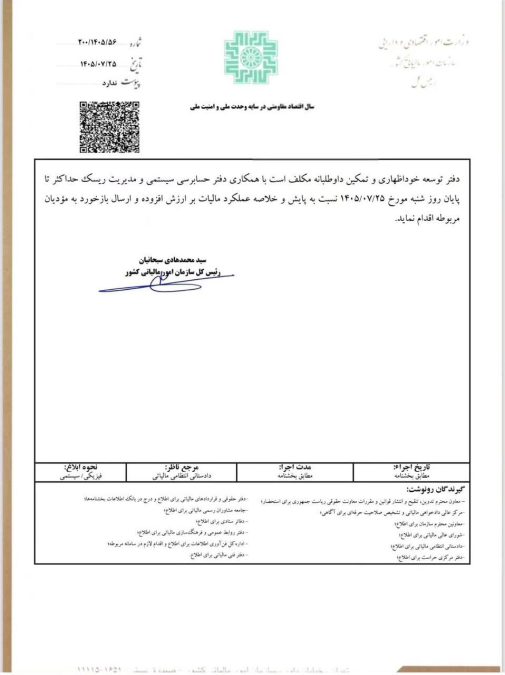
بر اساس بخشنامه صادرشده، با هدف توسعه خوداظهاری و تمکین داوطلبانه مؤدیان، خلاصه عملکرد مالیات بر ارزش افزوده دوره بهار سال ۱۴۰۵ پایش و ارزیابی شده و انحرافات و ریسکهای احتمالی شناساییشده به مؤدیان بازخورد داده میشود.
بر این اساس، مؤدیان حداکثر تا پایان روز چهارشنبه ۲۹ مهر ۱۴۰۵ فرصت دارند از طریق سامانه مؤدیان، نسبت به اصلاح و ثبت و ذخیره خلاصه عملکرد دوره مالیاتی بهار اقدام کنند.
مطابق بخشنامه، ادارات امور مالیاتی موظفاند برای مؤدیانی که در مهلت تعیینشده خلاصه عملکرد خود را اصلاح و ذخیره میکنند، ترتیبی اتخاذ کنند که جریمه موضوع بند «ب» ماده ۳۶ قانون مالیات بر ارزش افزوده، مربوط به مالیات بر ارزش افزوده ابرازی در خلاصه عملکرد ذخیرهشده تا پایان مهلت، مشمول بخشودگی ۹۰ درصدی شود.
شرط پرداخت بدهی تا ۲ آبان و محدودیت بخشودگی
برخورداری از بخشودگی ۹۰ درصدی، علاوه بر اصلاح و ذخیره خلاصه عملکرد در مهلت مقرر، منوط به پرداخت یا ترتیب پرداخت بدهی مربوط به خلاصه عملکرد ذخیرهشده دوره بهار ۱۴۰۵ تا پایان روز شنبه ۲ آبان ۱۴۰۵ است. این پرداخت یا ترتیب پرداخت باید با توجه به تفویض اختیار قبلی و مهلت باقیمانده انجام شود.
در بخش دیگری از بخشنامه، وضعیت مؤدیانی مشخص شده است که با وجود وجود اشتباه یا انحراف در خلاصه عملکرد و دریافت بازخورد از سازمان امور مالیاتی، در مهلت مقرر نسبت به اصلاح و ذخیره خلاصه عملکرد و پرداخت یا ترتیب پرداخت بدهی اقدام نکنند.
بر اساس این بخشنامه، سقف بخشودگی جریمه این گروه حداکثر معادل ۴۰ درصد از سقف بخشودگی تفویضشده در بخشنامههای سازمان امور مالیاتی کشور خواهد بود.
بنابراین، برای برخورداری از بخشودگی ۹۰ درصدی جریمه موضوع بند «ب» ماده ۳۶ قانون مالیات بر ارزش افزوده، رعایت هر دو مهلت مربوط به اصلاح و ذخیره خلاصه عملکرد و پرداخت یا ترتیب پرداخت بدهی ضروری است.